干细胞治疗 从实验室到病床,再到市场的进阶之路
干细胞治疗作为再生医学的核心领域,正以前所未有的速度从基础研究走向临床应用,并催生出一个充满活力与挑战的新兴产业。本文将从医学研究进展与产业格局两个维度,梳理这一领域的现状与未来。
一、 医学研究前沿:从"通用"到"定制"的范式演进
干细胞研究的核心价值在于其自我更新和多向分化的潜能。研究重点已从早期的胚胎干细胞(ESCs)和诱导多能干细胞(iPSCs)的基础机制探索,转向更精准、更安全的临床转化策略。
1. 诱导多能干细胞(iPSC)技术的成熟与迭代
2006年山中因子诱导技术的发现开启了iPSC时代。如今,研究焦点在于提高重编程效率、降低致瘤风险以及实现规模化制备。例如,利用小分子化合物替代转录因子进行化学重编程,或通过基因编辑技术(如CRISPR-Cas9)纠正致病突变后,再将iPSC分化为功能细胞。帕金森病、糖尿病和视网膜黄斑变性的iPSC衍生细胞治疗已进入早期临床试验,初步显示出良好的安全性与耐受性。
2. 成体干细胞与组织特异性修复
间充质干细胞(MSCs)因其来源广泛、免疫调节能力强和低免疫原性,成为临床研究最多的成体干细胞。目前,全球已有十余款MSC疗法获批上市,主要用于治疗移植物抗宿主病(GVHD)、克罗恩病肛瘘和膝关节软骨缺损。近期研究更侧重于其分泌的外泌体或细胞外囊泡,作为"无细胞"治疗策略,以规避活细胞制品的储存和运输难题。
3. 基因编辑与干细胞技术的融合
CRISPR基因编辑技术与造血干细胞(HSCs)的结合,为镰状细胞病和β-地中海贫血带来了革命性疗法。通过体外编辑患者自体HSCs,激活胎儿血红蛋白表达,再回输体内,已实现功能性治愈。这一"体外基因治疗"模式正拓展至更多单基因遗传病。
4. 类器官与器官芯片
基于干细胞自组织形成的类器官(如脑、肾、肝类器官),不仅用于疾病建模和药物筛选,还为未来器官替代提供了新思路。结合微流控芯片技术,构建的"芯片上的器官"能更真实地模拟人体生理环境,加速候选药物的毒性评估和疗效验证。
二、 产业分析:热潮下的理性布局与瓶颈
干细胞产业已形成从上游(细胞制备、试剂耗材)、中游(药物研发、CDMO服务)到下游(临床治疗、健康管理)的完整链条。全球市场规模预计在2030年前突破千亿美元,但行业仍面临科学、监管与商业化的多重考验。
1. 产业链上游:自动化与标准化是关键
细胞制备的自动化、封闭式生物反应器系统,是降低污染风险、提高批次一致性的核心。目前,多家跨国药企和CDMO企业正積極布局iPSC和MSC的规模化生产平台。高质量原辅料(如无血清培养基、细胞因子)仍依赖进口,国产替代空间巨大。
2. 中游研发:管线集中于少数适应症,同质化竞争显现
以MSC为例,全球超过1000项临床试验,但多数集中在骨关节炎、GVHD和脊髓损伤等少数领域。靶点同质化导致后期商业化竞争激烈。相反,针对罕见病的iPSC衍生细胞疗法和基因修饰HSC疗法,因明确的临床需求和孤儿药政策支持,成为差异化突破点。
3. 下游应用与监管:支付体系与伦理是长期变量
已上市产品(如Prochymal、Alofisel)的定价普遍高昂(数万至数十万美元),对医保基金构成压力。各国正探索风险分担协议和基于疗效的支付模式。iPSC来源的细胞治疗涉及胚胎组织伦理争议,以及去分化过程中的基因组稳定性问题,监管机构要求提供长期致瘤性数据。
4. 中国市场的机遇与挑战
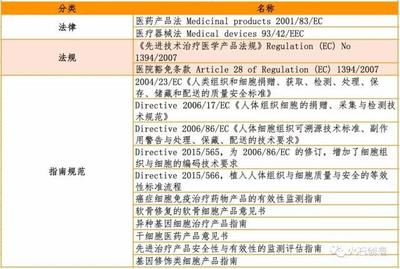
中国将干细胞与再生医学列入"十四五"重点研发计划,并出台了《干细胞临床研究管理办法》等规范性文件。北京、上海、广州等地已形成产业集群效应。2021年,中国首款CAR-T疗法获批,标志着个体化细胞治疗的商业化起步。针对干细胞的标准化质检规范仍待完善,企业普遍规模偏小,产学研转化链条需进一步畅通。
三、 未来方向:走向通用型、体内编程和联合治疗
短期看,寡核苷酸修饰的"隐形"MSC可提升炎症靶向能力;利用mRNA递送技术直接在体内将内源细胞重编程为功能细胞的\"体内编程\"策略,有望绕过复杂的体外制备。中期看,通用型iPSC(HLA配型纯合子或基因编辑去免疫原性)将实现\"即取即用\"。长期看,干细胞与免疫检查点抑制剂、生物材料支架的结合,可能根治难治性实体瘤和复杂组织缺损。
干细胞治疗正处于从概念验证到普惠医疗的关键跨越期。科研突破与产业协同需要
跨学科智慧,而伦理、法规与支付模式的创新,将同样决定这项技术能否真正惠及大众。
如若转载,请注明出处:http://www.fdtyjy.com/product/29.html
更新时间:2026-09-17 16:45:37